◉ 為什麼散戶不應一開始就用 AI 做交易?
AI 交易和機器學習聽起來很強,但對大部分散戶來說,並不是最適合的交易起點。
原因是機器學習需要大量乾淨數據、嚴格特徵工程、樣本外驗證、交易成本處理和穩定執行系統,而這些正是散戶最容易缺失的地方。
如果交易者連策略賺什麼情景的錢、風險從哪裡來、回測是否可靠都未搞清楚,就直接用 AI,很容易只是把過度擬合包裝成高科技。
更實際的路徑,是先理解市場邏輯和簡單可驗證策略,再把 AI 當成研究工具,而不是直接交給模型決定買賣。
半個月過去,在前陣子大熱討論的 AI 交易大賽中,只有 Qwen3 和 Deepseek ( DS ) 勉強保持正回報。
其他四個 AI 全部虧損。
跌幅平均超過 5 成。
◉ 機器學習為何不適合散戶?
另一個較相似的話題,是講了多年的機器學習 ( machine learning )。
先旨聲明,我並非專業的機器學習使用者,歡迎補充。
但除非很有興趣,否則我不建議一般散戶以機器學習,作為第一賺錢的方法。
我認為機器學習有三個缺點。
1. 垃圾進垃圾出:輸入品質決定輸出
和上面 AI 一樣,你餵的東西決定了結果有沒有用。
就好像預測賭場輪盤下次是紅還是黑,你可以餵機器計算場內風速、工作人員放波的習慣、甚至是輪盤上的坑痕。
利用這堆數據,找出有沒有因異常而誕生的概率優勢。
但絕對不是靠統計前二十盤結果是紅還是黑,因為它和下一次的結果無關。
換句話說,如果你用的數據很有料,例如你讓機器學習所有美國宏觀數據,讓它找出股災前夕有什麼信號。
那我認為是有機會挖到真正有效的信號。
2. 失效判斷和押注能力
相比起「一個策略在什麼市況、什麼資產、什麼周期都可行」,「任何策略都會失效」是一個更合理的假設。
而機器學習跑出的策略,你很難決定是一時不好運,還是確定已經失效。
投資不是一款只看夏普率的遊戲。
更要策略長期有效,並且你敢押注下去。
用機器學習跑出的策略,即使已經分散了參數,只要不是捉到真正影響價格的因子,都很難維持到長期有效。
而且,一個完全靠黑箱找到的策略,你又敢放多少錢下去呢?
3. 散戶的效率問題
投入機器學習的時間,用去了解社會運作、金融法例、宏觀經濟,甚至是人性。
找到交易策略的機會高很多。
舉個例子,幣圈最近出現了多宗小幣由莊家操盤,硬生生逼死空頭的案例。
莊家就是利用了合約的價格計算、未持倉量、資金費率、現貨貨源歸邊等等條件,追殺不願平倉的空頭,一路軋到天上去。
這些情況,主觀交易者總會賺得又穩又多,機器學習卻很難捉到這種經驗談所產生的策略。
總結來說,機器學習對散戶來說,很難成為賺錢的方法。
◉ AI 交易為何容易失敗?四個關鍵問題
◉ 交易三問:成功的交易者都在回答什麼?
「這又不行那又不行,那你又有什麼高見?」
那就要回到我們一直提到的交易三問。
- 你在賺什麼情景的錢?
- 你在賺誰的錢?
- 你有什麼優勢可以做到以上兩件事?
答到的人就能夠穩定賺錢。
成功案例解析:Jane Street 的指數操縱策略
不明白?
我們可以看一下最著名的量化機構之一 Jane Street ( JS ) 是怎麼賺錢的。
它曾經在印度股市用兩年時間賺了 43 億美元,最後被印度監管機構封殺。
印度證委會對 JS 的控訴,說法是:
JS 首先早上買一堆指數成份股的股票和期貨,這時候指數被動拉漲,同時不斷買指數的看跌期權 ( 即是看跌指數走勢 )。
接近收市時,JS 開始賣出所有股票和期貨。
指數受到拖累下跌,JS 的期權開始賺錢。
雖然股票期貨虧錢,但它們期權槓桿大,賺得更多,所以最後總體是賺錢的。
我們可以見到,它們的策略就和在幣圈最下三流的莊家幣玩法差不多:操縱價格,舞高弄低,收割散戶。
但這就是市場規則:指數就一定是跟著成份股走動。
目前 JS 仍然上訴中,並反駁說它們只是做著指數和期權之間的套利,我們可以繼續留意後續。
成功案例解析:方程式新聞的新聞交易策略
我們再來看另一個例子。
幣圈的方程式新聞,今年剛剛 25 歲就賺了半億美金以上。
靠的就是新聞交易。
他憑著更強大的新聞捕捉和交易系統,最有名的一次是,在一個利好消息公佈後的 2 秒內就入場買入 ACT 幣,快到被人質疑是老鼠倉。
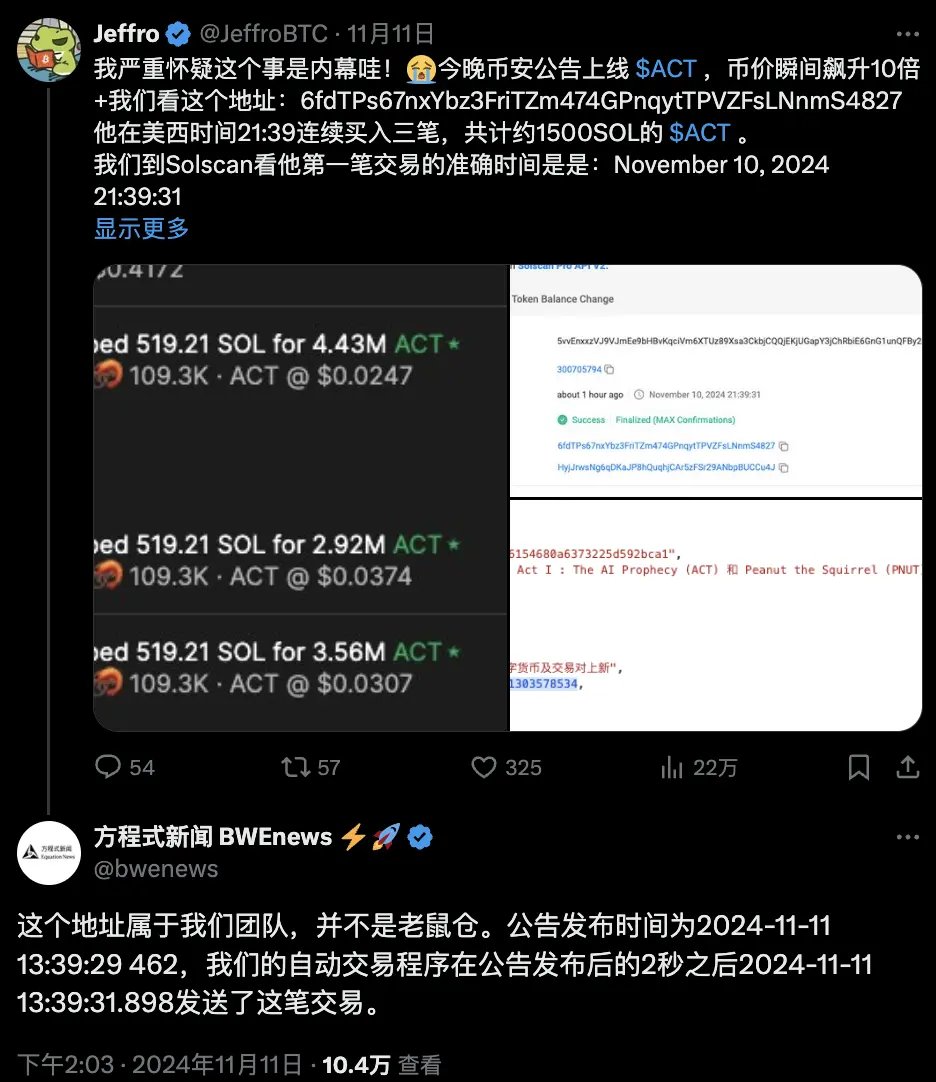
然後等散戶發現新聞後,一窩蜂買入時,再賣貨給他們。
這套交易策略很難嗎?不,十分樸素,人人都想得到。
但是實際操作才是難點。
你想賺到非人般的財富,你的才能、天賦、熱誠就要達到非人級別。
如果不是,憑什麼你可以賺到這些錢?
◉ 散戶的出路:低頻量化策略
我完全不懂金融,又不懂編程,難道散戶就要注定被割?
那又不是。
這就要提到我這兩年寫文的體會,就是:很多策略可以賺錢,但很多普通人跟不上。
要麼就是一公開就會削弱賺錢容量的交易策略。
前者寫來都沒用,後者損己利人,暫時未有如此大愛,不會公開。
所以,低頻量化就成為我們可以分享的方向。
低頻,代表讀者不用花時間去搞自動化交易系統,降低編程門檻。
甚至有時遲了一兩日才發現信號已觸發,都還能入場賺錢。
量化,代表讀者不會有主觀差異影響。
和科學實驗一樣,如果前置步驟全部一樣,最終產生出的結果就一定一樣。
那麼低頻量化,最常見是什麼策略呢?
答案就是 #黑天鵝暴利—
耐心等待足夠大的趨勢、確定性夠高的機會出現時,大膽押注以彌補周轉率低的問題。
低頻量化的三大優勢
1. 善用散戶的時間優勢
頻繁交易是新手常見虧損主因。
這種交易方法逼使你一定要有耐心。
而且這樣做可以善用散戶的優勢之一:你沒有短期績效壓力。
半年不交易對你來說只是小事,但專業投資者可能會掉了工作。
所以後者不管什麼市況,都一定要做,還要比其他人做得更好。
逐漸地,他們會變得更加冒險,最終導致市場出現結構性危機暴跌。
暴跌之後,我們就可以慢慢「撿屍」,享受基金爆倉後的便宜貨。
2. 利用自己熟悉的行業知識
花更多時間研究,比花更多時間看圖,更容易產生優勢。
即使你對財經一無所知,但仍可以找自己有興趣的行業,深度發掘他們是如何賺錢的。
例如有些女讀者喜歡買名牌,是不是可以去研究一下各種名牌上市公司的表現?
平時和店員打好關係,每天問一下價格,是不是可以獲得比其他專業研究員更一手的知識?
見到某款手袋開始賣貴回來,是不是可能這間公司開始扭虧為盈,不用再劈價散貨了? ( 我也不懂,名牌應該不會劈價?)
3. 宏觀數據的頂底捕捉
用宏觀數據去捉頂底的時候,你能夠真正做到別人恐懼我貪婪。
通常賺賠比都很不錯。
會員四月在底部撈完貨,連沒有槓桿的 QQQ 現在都有一倍以上升幅。
◉ 找到你的交易生態位
散戶要賺錢,首先一定要承認有很多策略,散戶是玩不了的。
有很多大戶和基金在市場上以特定規則行動,有些錢是注定給他們賺的。
只要了解自己的生態位,才叫學會在市場上生存,才能看清楚哪些策略最終必然會滅亡。
散戶最好的對手是誰?
是其他更蠢的,胡亂交易送錢的散戶。
是連投入市場都覺得風險太大,在為社會提供勞動力,卻不買入股權享受,甘願被收割的保守者。
行動力才是稀有資源
說到最後,我想到一個有趣真實故事。
大概兩三個月前,我曾經分享過,如果有讀者是大學生,那最好的賺錢方法就是去閱讀論文。
因為論文自帶門檻,本來就是一種優勢。
你讀得完,其他人讀不完。
結果有人截圖炮轟。
說投資者哪有時間去看得完論文,更應該看的是消化完的結論。
我那時候還寫了一篇反駁文。
但現在想想,這就是很多人普遍對「投資」的熱誠了:
「我滑了臉書和 Threads,看了 KOL 分析,就應該要賺錢,財務自由了!」
你相信這能做到嗎?
還是那句話,要達到非人成就,就要有非人級別的行動力。
重點總結
- AI 和機器學習的限制:只用價量數據的策略大概率失敗,關鍵在於輸入數據的品質,而非模型複雜度。
- 機器學習的三大缺點:垃圾進垃圾出、失效判斷困難、對散戶效率低,時間投資在其他領域機會成本更高。
- 交易三問:成功的交易者都在回答賺什麼情景的錢、賺誰的錢、有什麼優勢,這才是交易的本質。
- 低頻量化策略:散戶的優勢在於沒有短期績效壓力,可以耐心等待黑天鵝暴利機會,並善用自己的行業知識。
- 生態位思維:承認有些錢注定給大戶賺,找到自己的優勢領域,行動力才是真正的稀有資源。
如果你想由更適合散戶的方向開始,可以看:為什麼低頻策略是散戶的最佳選擇
◉ 常見問題
Q1 AI 交易是否完全不可行?
不是。
AI 和機器學習可以用於研究、篩選、資料整理和輔助判斷。
問題是散戶不應一開始就把 AI 當成自動賺錢機器。
Q2 為什麼機器學習交易容易失敗?
因為金融市場噪音很大。
模型很容易在歷史數據中找到看似有效、但未來不能重複的規律。
如果沒有樣本外驗證和交易邏輯,結果通常會過度擬合。
Q3 散戶可以怎樣使用 AI?
可以把 AI 當成研究助手。
例如整理資料、生成研究假設、檢查程式碼、輔助寫回測框架。
但交易決策仍然要回到可驗證的策略和風險管理。
Q4 新手應該先學 AI 還是先學交易策略?
應該先學交易策略。
如果不知道策略如何賺錢,AI 只會把錯誤想法放大。
先理解市場邏輯、回測、風險控制,再學 AI 會更實際。
Q5 AI 交易和量化交易有什麼不同?
量化交易是把交易規則數據化和系統化。
AI 交易只是其中一種工具或方法。
不是所有量化策略都需要 AI,很多簡單策略反而更容易理解和執行。