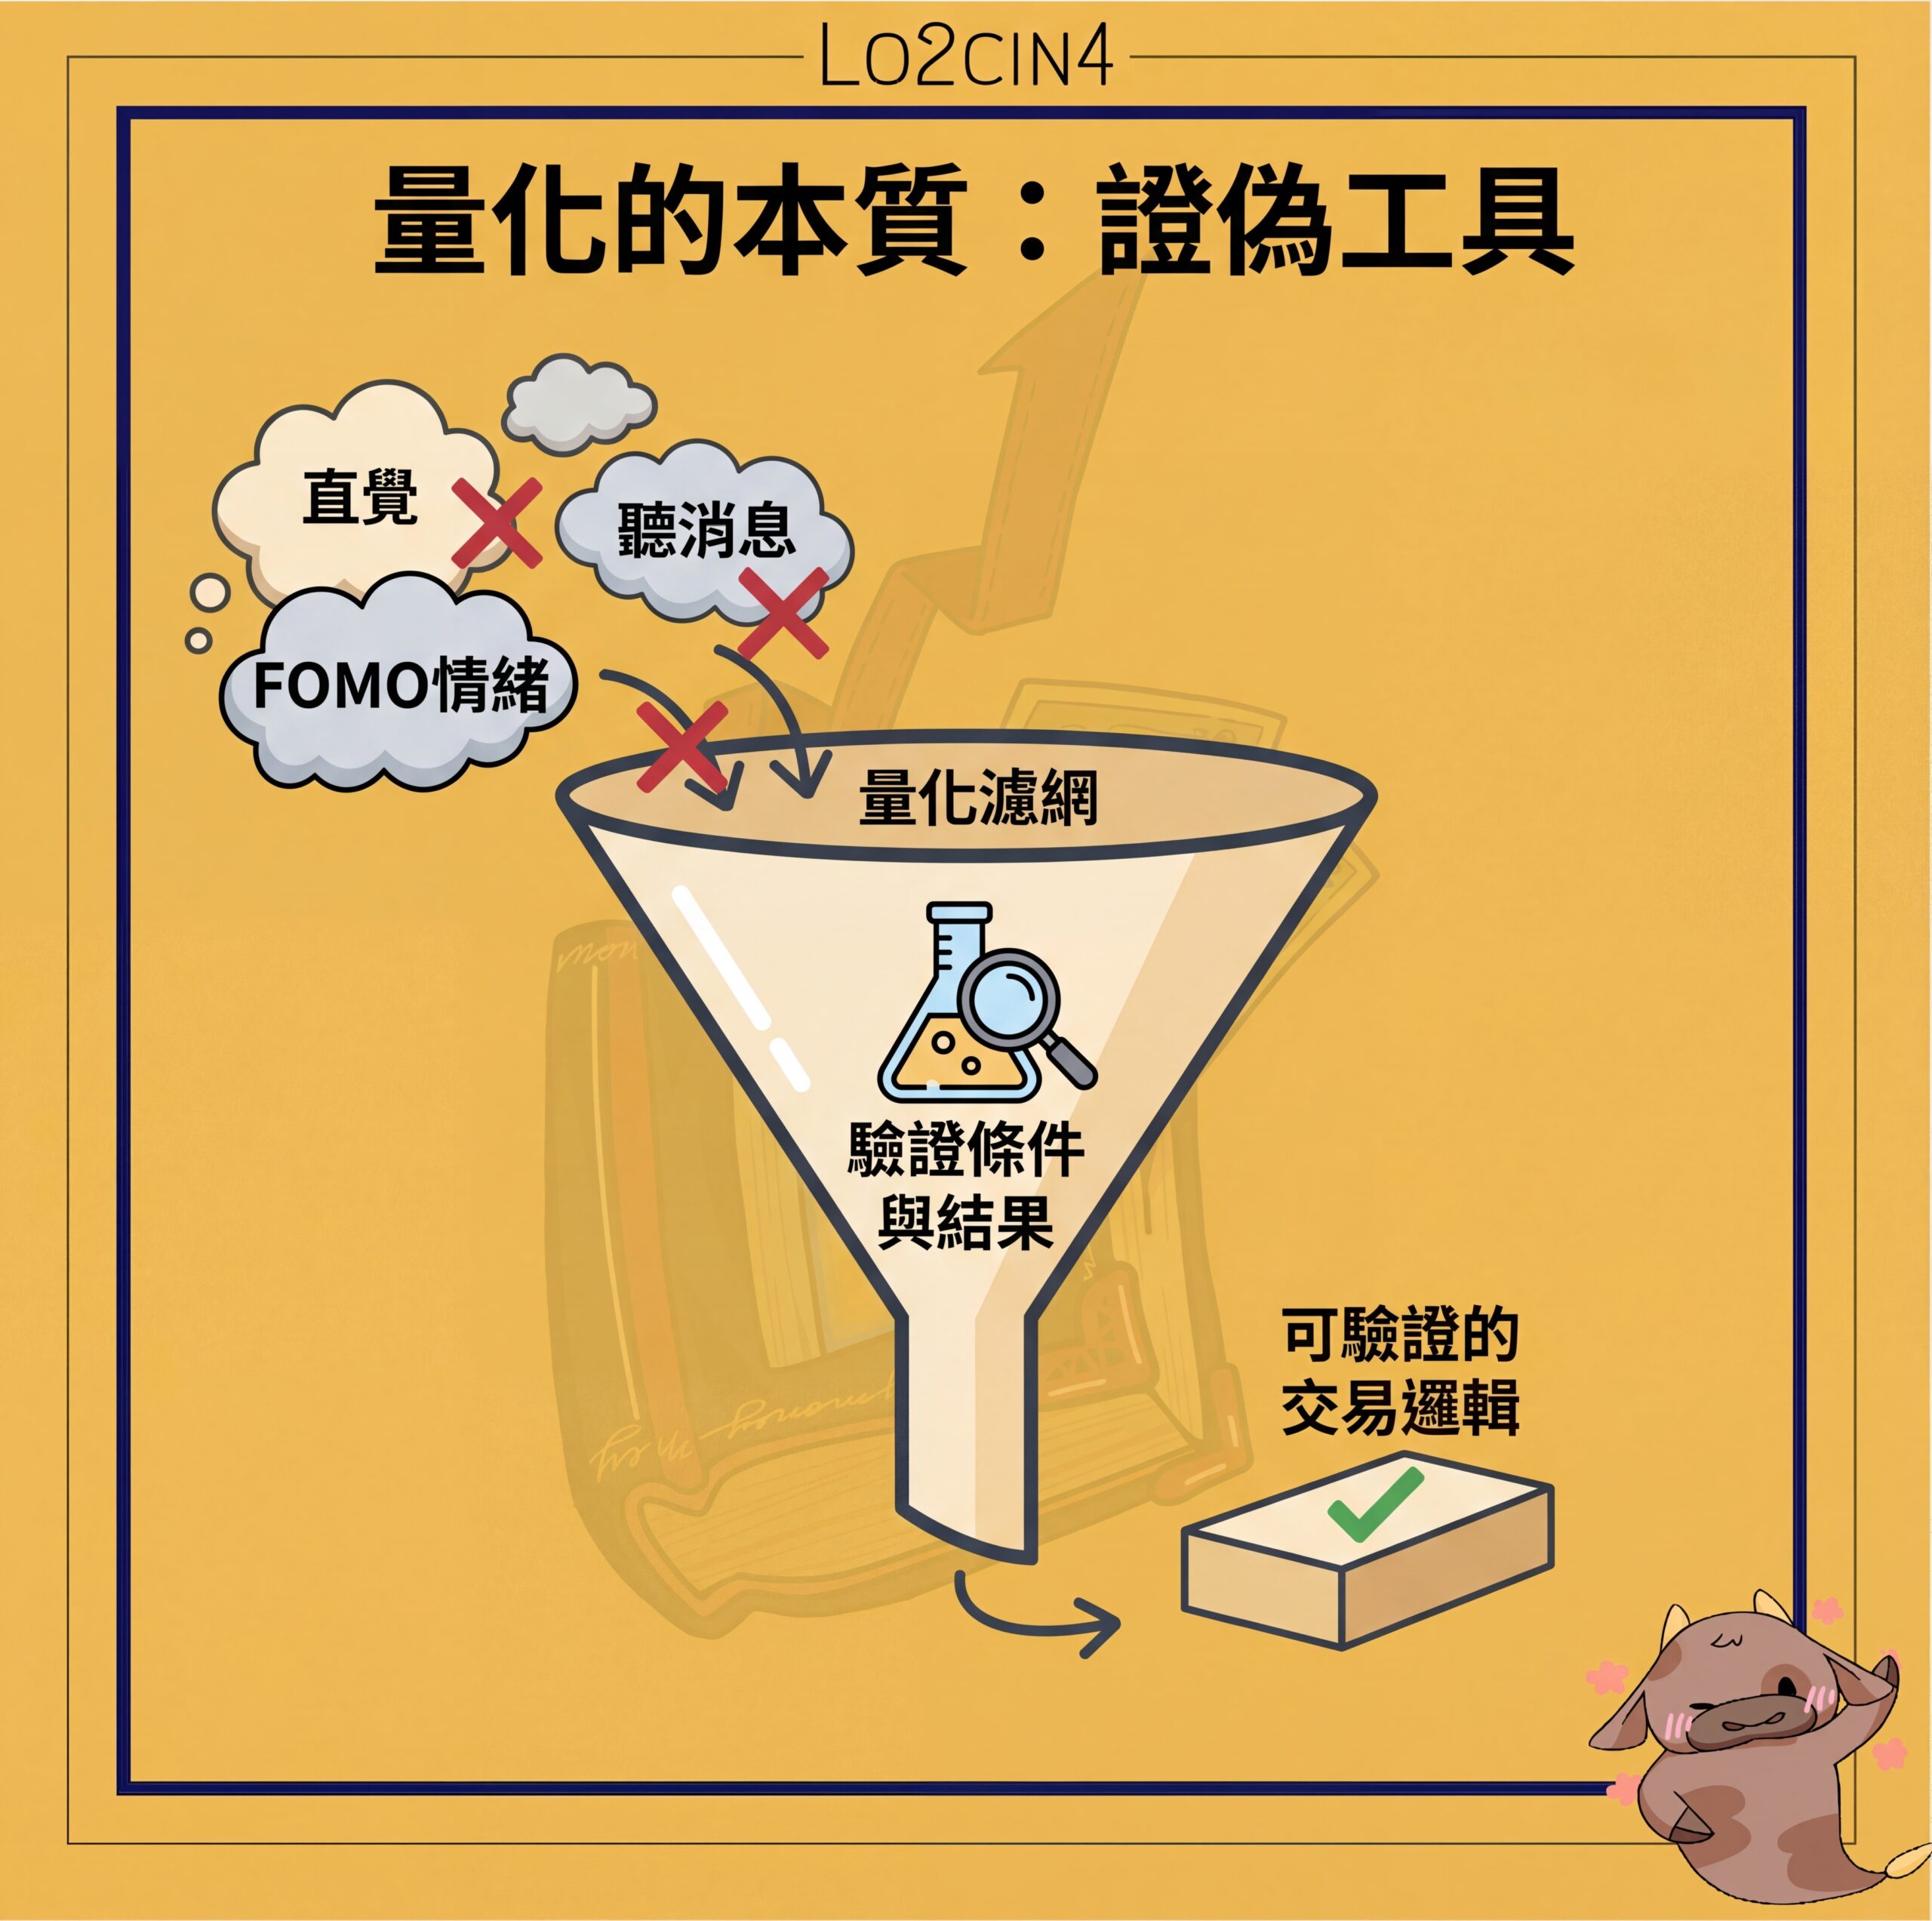
量化,其實就是一套用來證偽交易邏輯的工具。
它像高中化學實驗中的實驗法一樣,透過明確的條件和結果,去證明一個判斷到底成不成立。
如果把這個定義拆開來看,可以得到三個重點。
這三個重點就像三層濾網,能夠篩掉大部分容易讓人虧損的做法,最後留下來的,才是值得研究的獲利機會。
◉ 一、交易邏輯
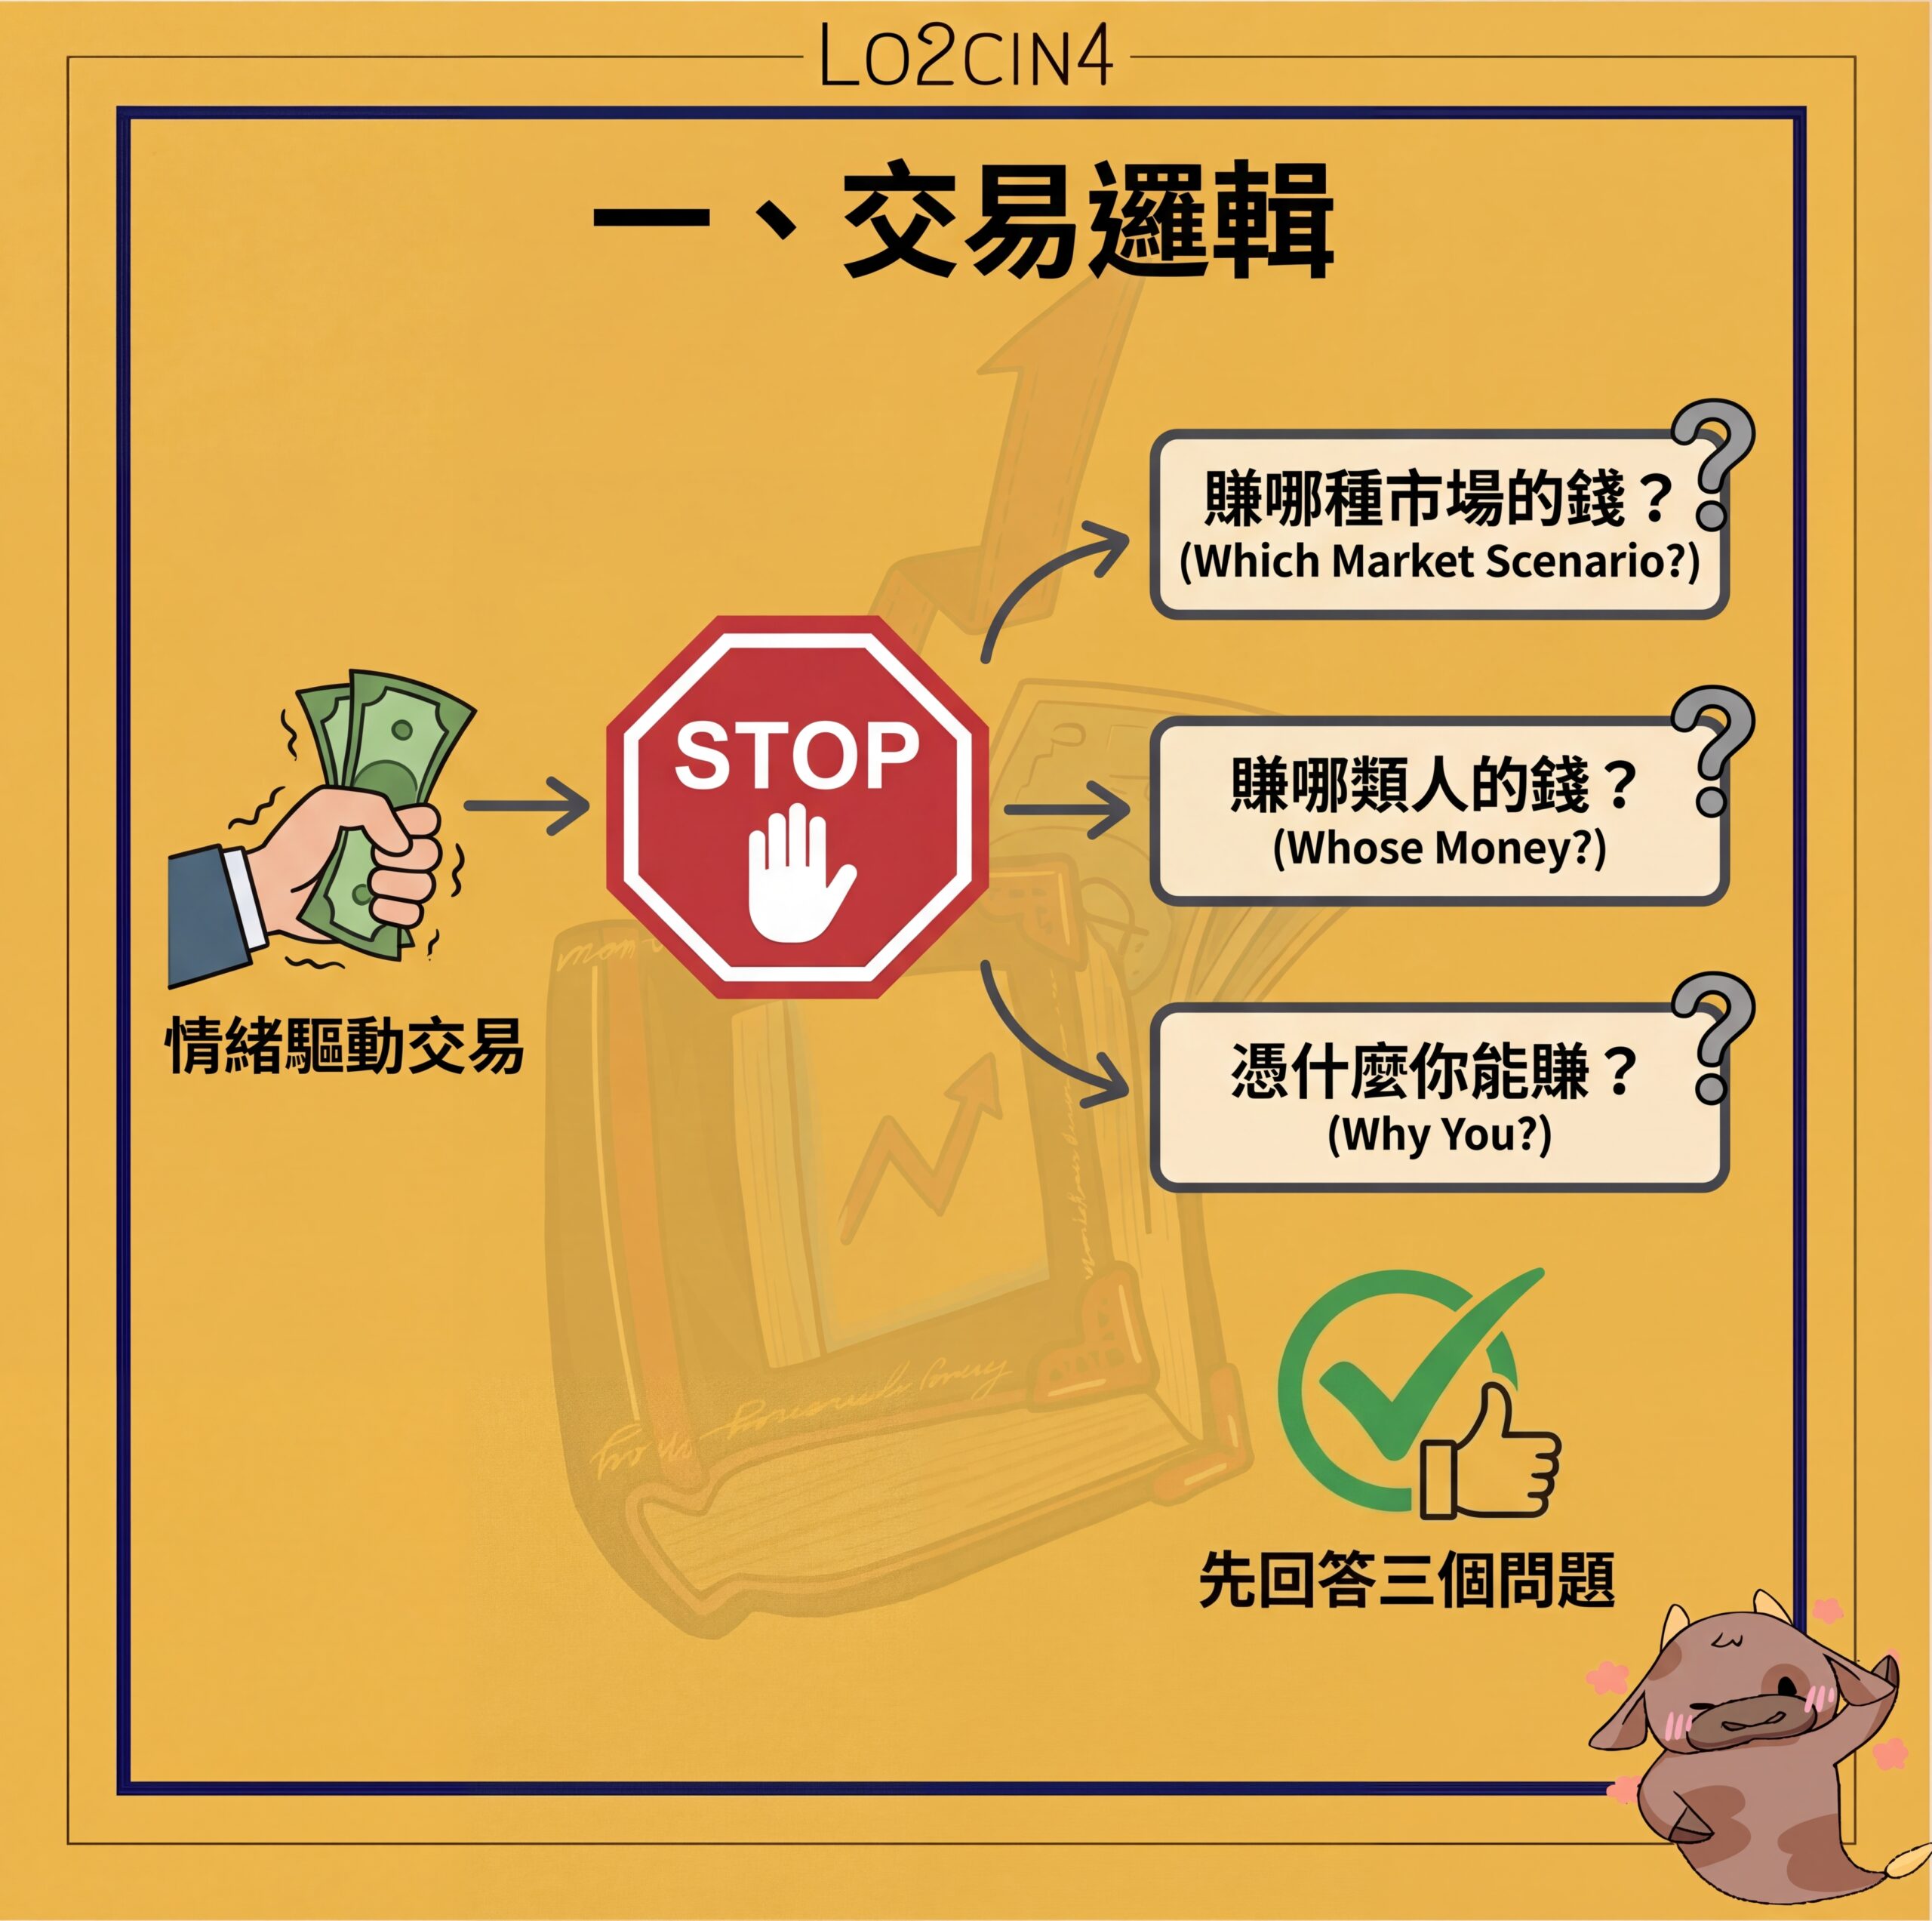
許多新手會虧錢,最根本的原因之一,是他們連交易優勢都沒有。
一筆交易至少要先回答三個問題:
- 你究竟是在賺哪一種市場情境的錢?
- 你是在賺哪一類人的錢?
- 為什麼你有能力賺到這筆錢?
如果這三個問題都回答不清楚,就貿然進場,再加上新手常見的 FOMO 情緒交易,虧損幾乎是必然的結果,我當初也不例外。
因此,學習量化的第一步,不是急著下單,而是學會尋找交易邏輯。
無論這個邏輯來自經濟、金融,還是心理層面,只要沒有交易邏輯,就不應該有交易行為。
這條件下設立,便已經幫你排除那些純靠情緒驅動的交易。
你可能會問,那麼交易策略該如何尋找?
對於對市場缺乏認識的新手而言,通常只有兩種方式:一是尋找免費資料。
十年前沒有現在這麼多人願意公開分享,網上也很少有可用的策略資料,因此我只能選擇閱讀了各種財經書籍,從不同面向整理出許多策略,雖然很多都不怎麼有用。
另一種就是上課。
當時的 KOL 水平比現在還差,拿根均線就敢教人的不在少數,還收幾萬港幣。
他們的致富方法,就是靠「學生」賺來的。
◉ 二、證偽
談完交易策略,就來到下個部份,證偽。
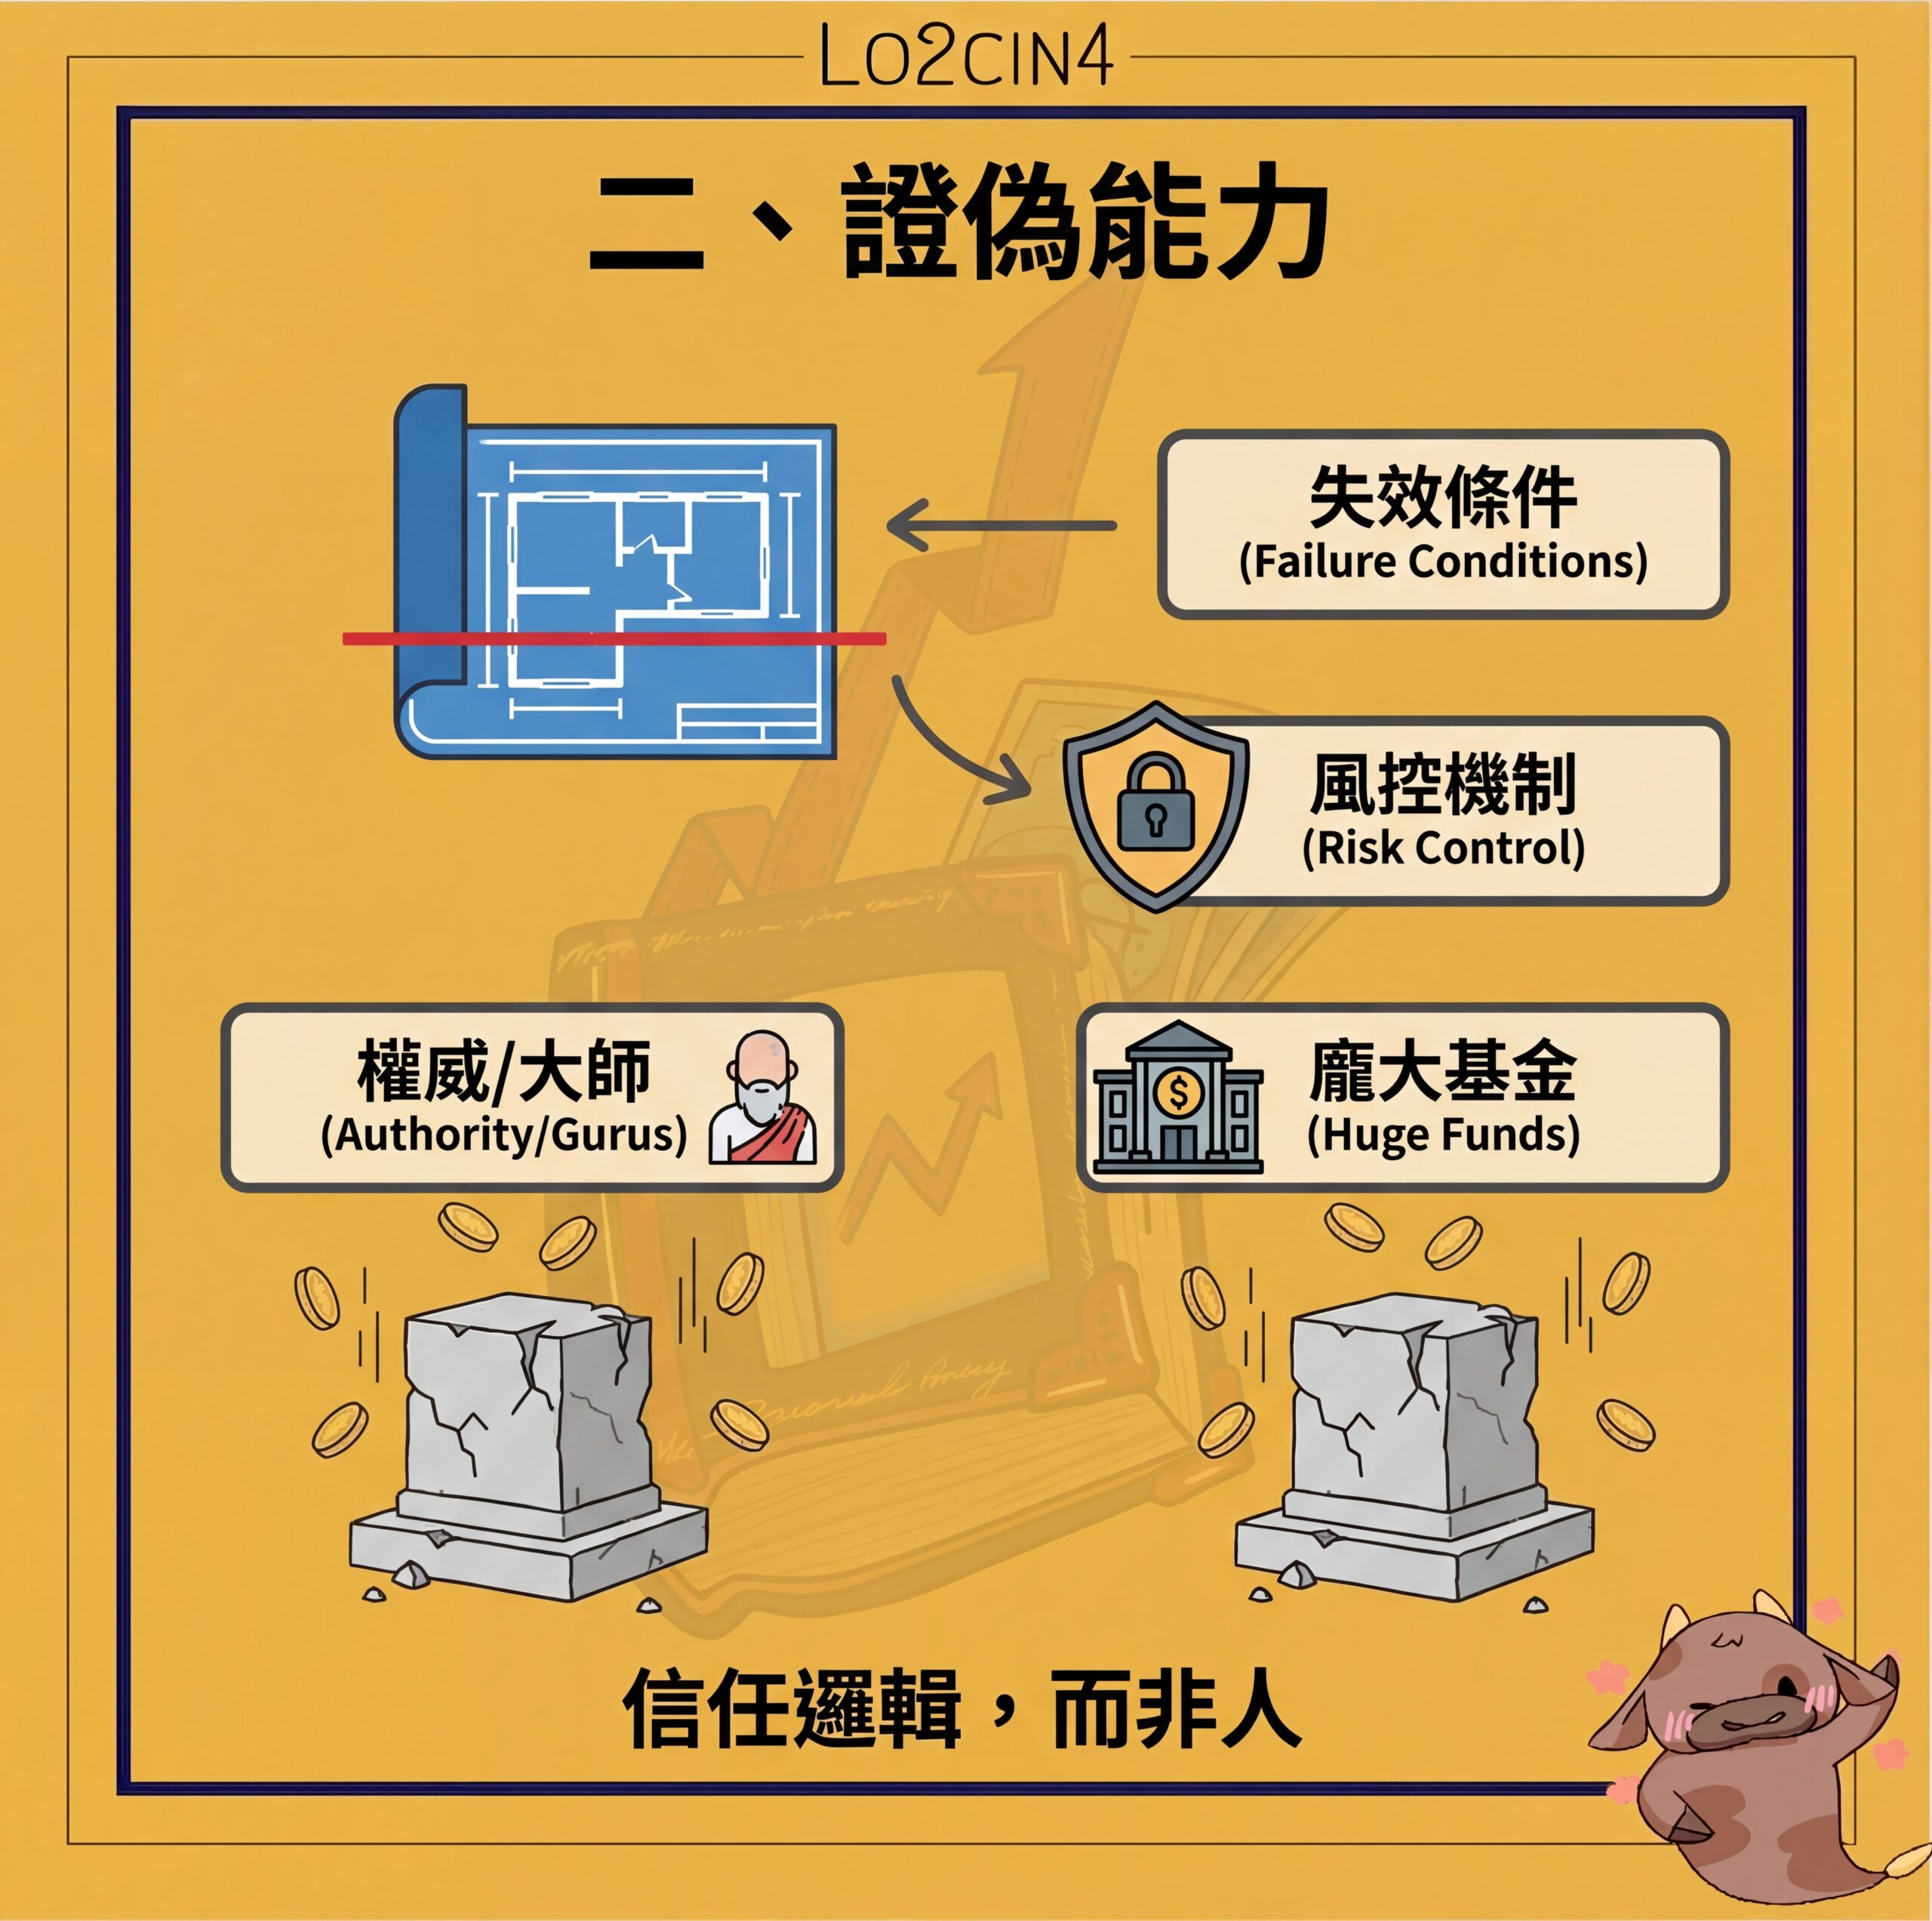
不論是自己蒐集來的策略,還是課堂上學來的方法,都必須具備可證偽性。
也就是說,你要知道它什麼時候會失效。
如果一個策略連原理都說不明白,只是叫你憑感覺下單,或者條件本身非常模糊,例如「漲得太高就賣」,卻連「太高」的標準都定義不出來,那至少應該先打上一個問號。
在交易圈裡,真正值得信任的,只有交易邏輯本身。
學歷有多少有用嗎?
LTCM 坐擁諾貝爾經濟學獎得主,然後輸掉了四十多億美元。
賺得多、名氣大,就代表穩定可靠嗎?
期權大師 James Cordier 曾經出書,最後也因為一次行情判斷失誤,讓 290 個客戶的倉位爆掉。
Bill Hwang 管理的基金,十年內從 2 億美元成長到 200 億美元,績效勝過許多 KOL,最後還是一夕之間清算。
量化要求你把報酬與風險都計算清楚,先想明白策略何時會失效,再決定是否進場。
在我自己的標準裡,我會要求每一套策略都清楚定義失效條件。
再加上風控機制,就能最大程度降低「贏了九十九次,卻在一次失誤中爆倉」的風險。
◉ 三、工具
最後,是工具。
量化本身只是討論交易的一種內建語言,一套評價規範。
「哪個策略更好」沒有正確答案,但是「A 策略的夏普率比 B 策略高」則是客觀事實。
很多人把量化想得過於深奧,一開口就是超高頻交易、昂貴硬體、每年數萬美元的資料成本、全自動交易系統。
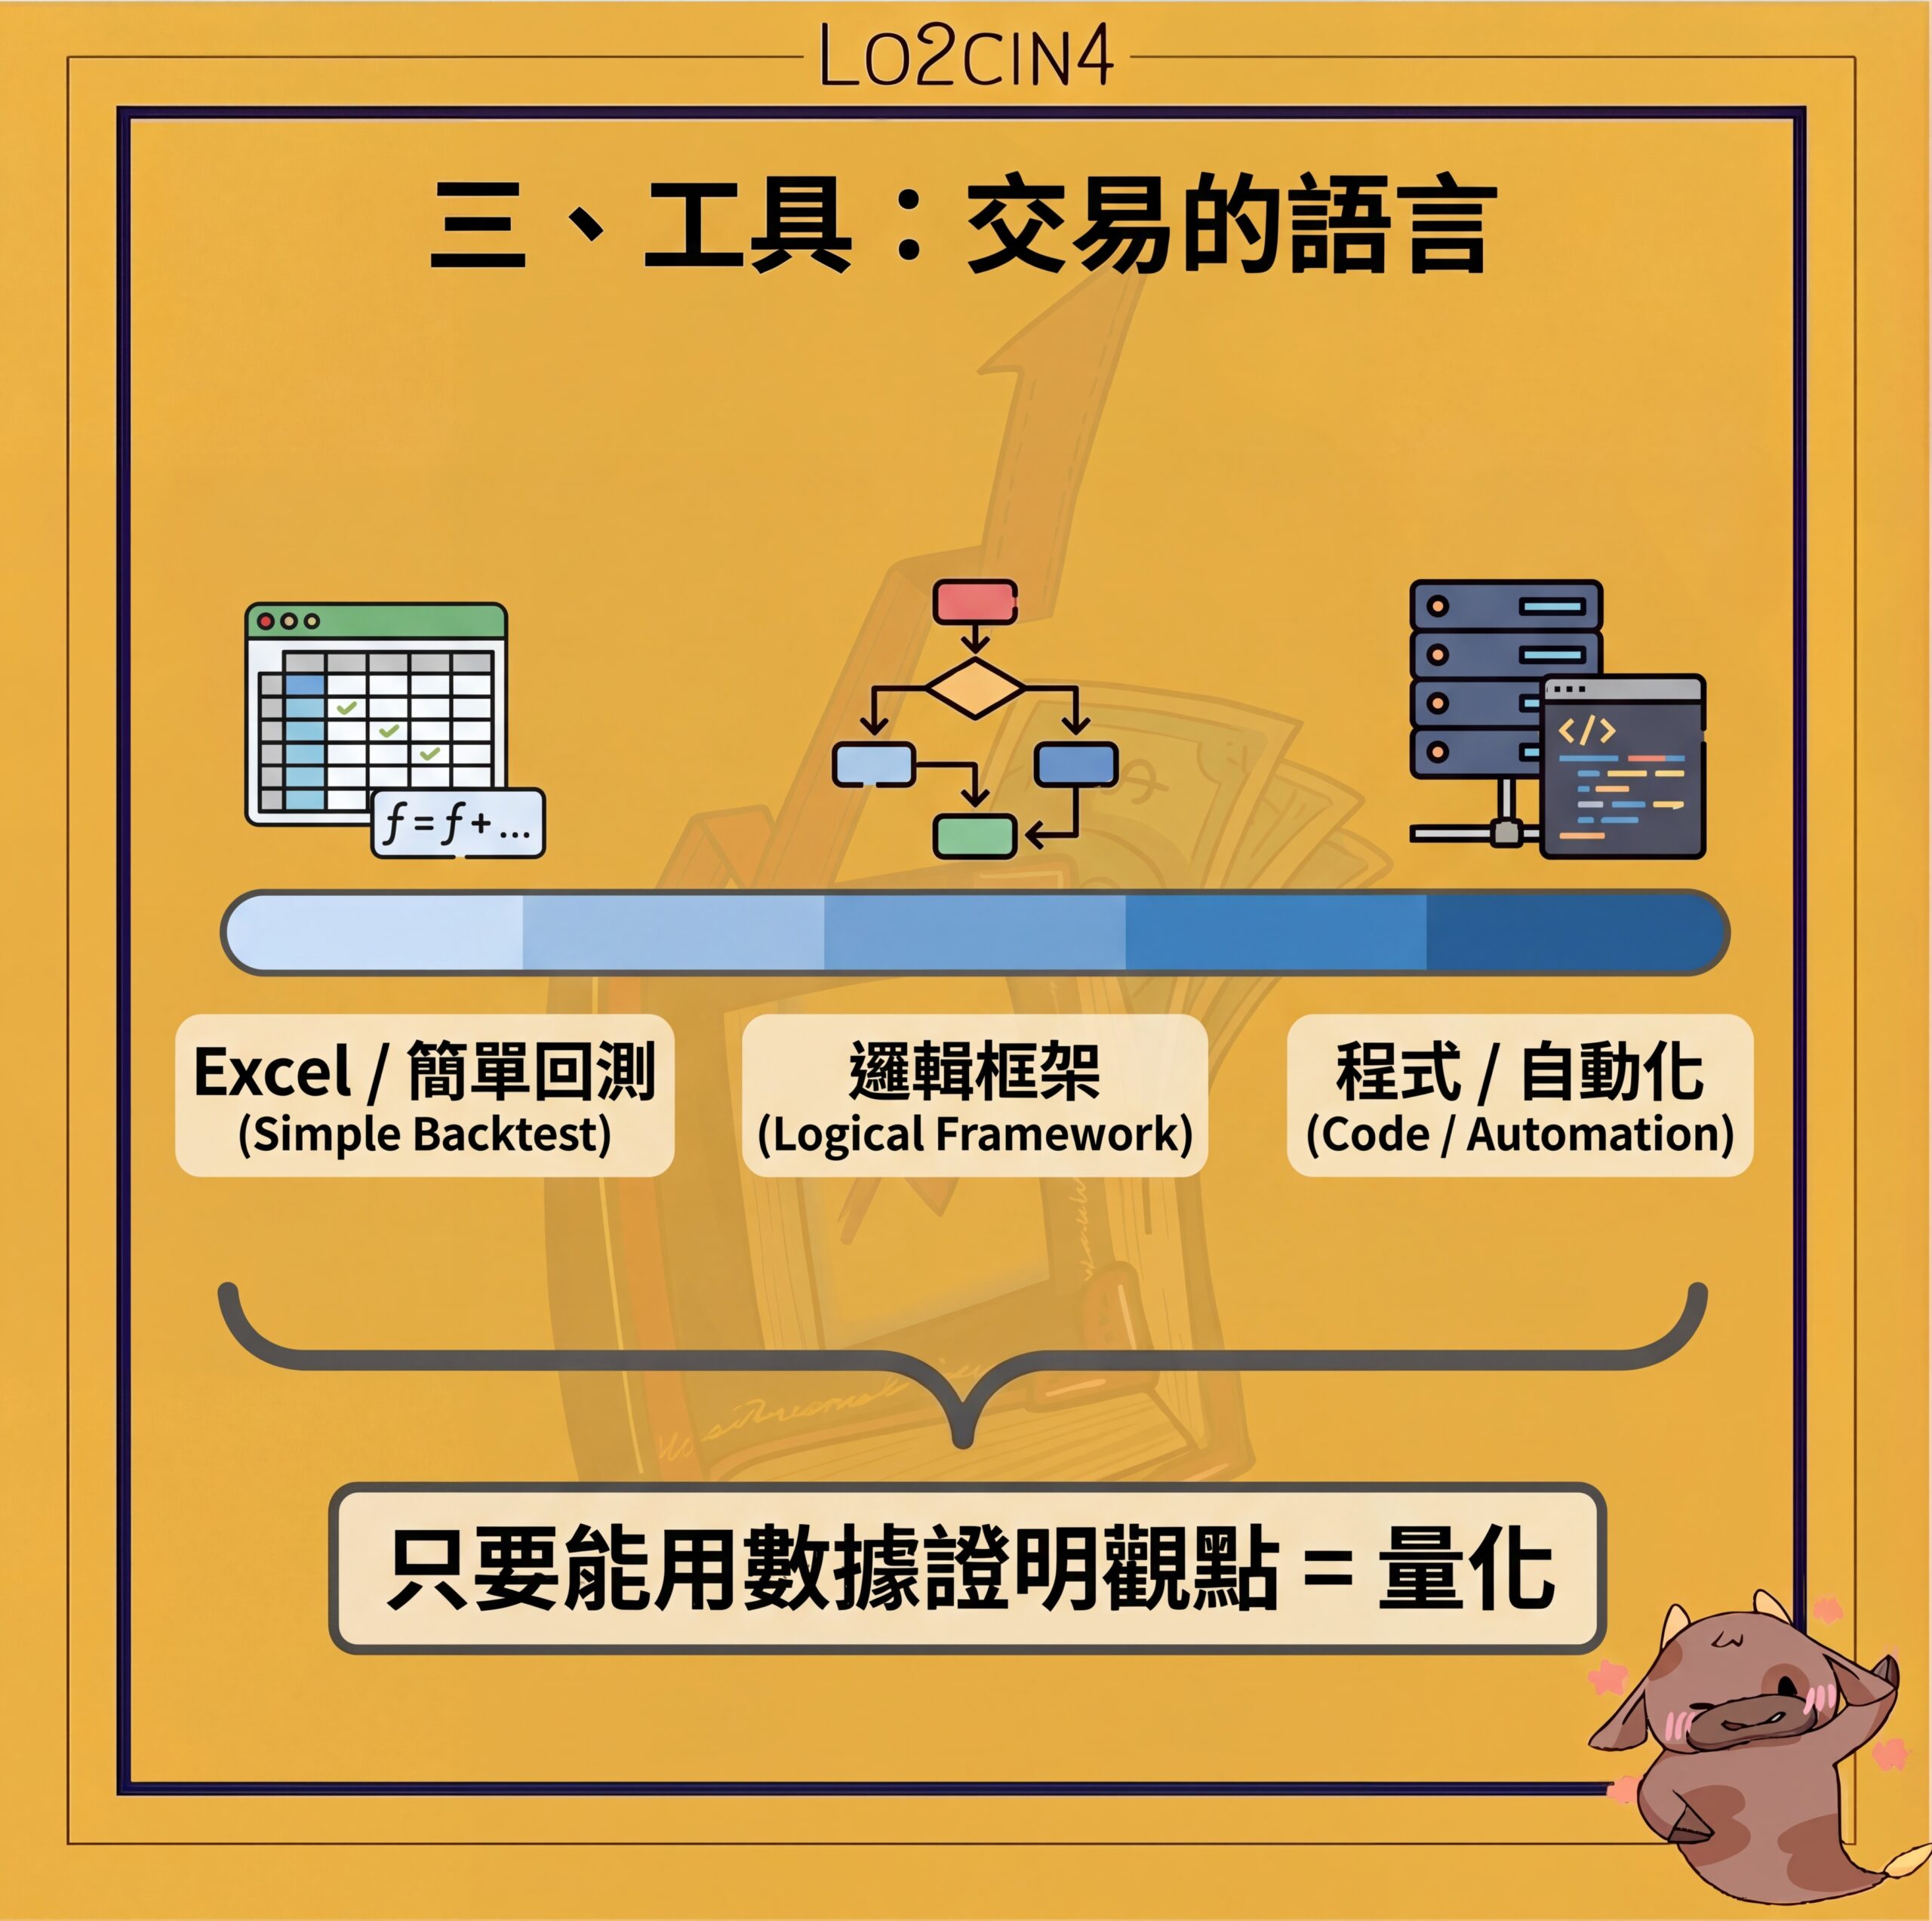
其實,只要你能用特定數據證明自己的論點與交易策略,並且系統化地執行與計算策略表現,你就在做量化分析。
工具不一定要寫程式。
用 Excel 一格一格輸入公式,也可以回測,這是量化。
策略不一定要複雜。
比較長期持有 VOO 與 VTI 的差異,已經涉及風險與報酬的分析,這也是量化。
交易也不一定要很高頻。
彼得林奇的神奇公式,只用兩個簡單條件篩選股票,其實也是量化。
甚至可以說,低頻、簡單、需要耐心的策略,反而更適合散戶。
散戶的本金通常不大,不需要斤斤計較到每一個細節,也不必擔心一個小失誤就造成數千萬美元的損失。
因此,我們真正需要追求的,不是絕對精準,而是大方向上的模糊正確。
反過來說,如果過度追求精準,有時反而會導致精準的錯誤,結果更糟。
同時,散戶也沒有業績壓力,不需要每天和隔壁公司搶客戶。
當基金經理因過度槓桿而爆倉時,我們反而可以在市場恐慌時進場承接便宜資產。
你會發現,投資其實沒有想像中複雜,最重要的只有耐心。
很多時候,一年也未必有幾筆交易。
喜歡享受生活的人,可以把時間拿去旅行、閱讀、體驗世界;喜歡做研究的人,則可以像我一樣,繼續尋找其他市場中的各種策略。
如果要我回到十幾年前,重新學習投資,我會選擇量化加上黑天鵝低頻策略。
這條路,或許是最有機會實現階層翻轉的一條交易路徑。