◉ 動能交易法是什麼?為什麼它是最簡單的獲利核心?
動能交易法,是利用「強者恆強、弱者恆弱」的市場現象,買入近期表現較強的資產,避開或做空表現較弱的資產。
它之所以適合新手理解,是因為獲利邏輯相對直觀:
市場資金往往會追逐已經走強的標的,而趨勢不一定會在短時間內立即反轉。
但動能交易不是看到升就追。
真正可執行的動能策略,需要定義觀察週期、篩選規則、再平衡頻率、風險控制和退出條件。
本文會用 Smart Beta ETF 和動能概念,解釋為什麼「跟隨強勢」可以成為交易策略的核心,但仍然需要回測和紀律執行。
◉ 大多數 KOL 都用的同一套交易手法
每逢美股大牛市,都會出現「炒家」開班教學,聲稱傳授獨門秘技。
這情景與 2020 年的疫情牛市如出一轍。
然而,當年的「老師」大多已消失,連專頁都找不到了。
◉ 「動能因子」
這些「老師」消失的原因很簡單。
他們教的 VCP 、趨勢投資、 Swing 或動能交易,核心都是「動能因子」。
這方法在牛市表現亮眼,讓他們誤以為掌握市場,卻忽略了風險在哪,結果熊市來臨時卻被淘汰。
其實「動能因子」並非新概念,而是學術界早已驗證的交易方法,卻常被包裝成高深秘技,簡單可化成兩句:
- 買強賣弱:將美國股票按過去 X 日收益率分為十組,做多收益率最高組,做空最差組。
- 定期換馬:每月、季或年調整持倉,簡單操作即可獲超額報酬。
◉ 細節,不太重要
新手最容易犯的錯,就是糾結在分辨趨勢,不斷想改良買入賣出點。
其實只要仍然是採用動能邏輯,只需要簡單的資金和風險管理,只要買近期升得最好的,就能獲利。
在這裡貢獻回報的,不是你多畫了幾條線,而是最簡單的選股。
而所謂的改良,其實毫無意義。
例如,入場點這次用突破或許更好,下次可能等回調更佳,無絕對最優解。
散戶應專注尋找更多交易邏輯,而非過度優化單一因子。
◉ 選股的缺陷
「可是配合技術指標,回報可以更高!」
真的嗎?
的確「老師」可能有真材實料,表現也很好,但是你能複製嗎?
學生內又有多少百份比能夠複製呢?
如果學生人數眾多,出現數個能夠短期跑贏市場也不稀奇。
最重要的永遠是,你能夠透過訓練,將主觀操作馴化為客觀可驗證的交易策略?
「動能因子」可是經過無數學者做過嚴謹的統計檢定,確認其非偶然。
你學到的技術,確定能夠達到同樣考驗嗎?
◉ 動能的四個核心元素
◉ 書中自有黃金屋!如何採用專家的交易方法?
「動能因子」交易法簡單,但美股超過一萬支, 10 % 即 1000 支,散戶難以實操。
難道這是大戶專利?
不,散戶可透過 Smart Beta ETF 實現。
◉ 甚麼是 Smart Beta ETF ?
Smart Beta ETF 按特定獲利因子(如價值、品質、動能)組成投資組合。
買入對應 ETF ,即可「享受」動能因子收益。
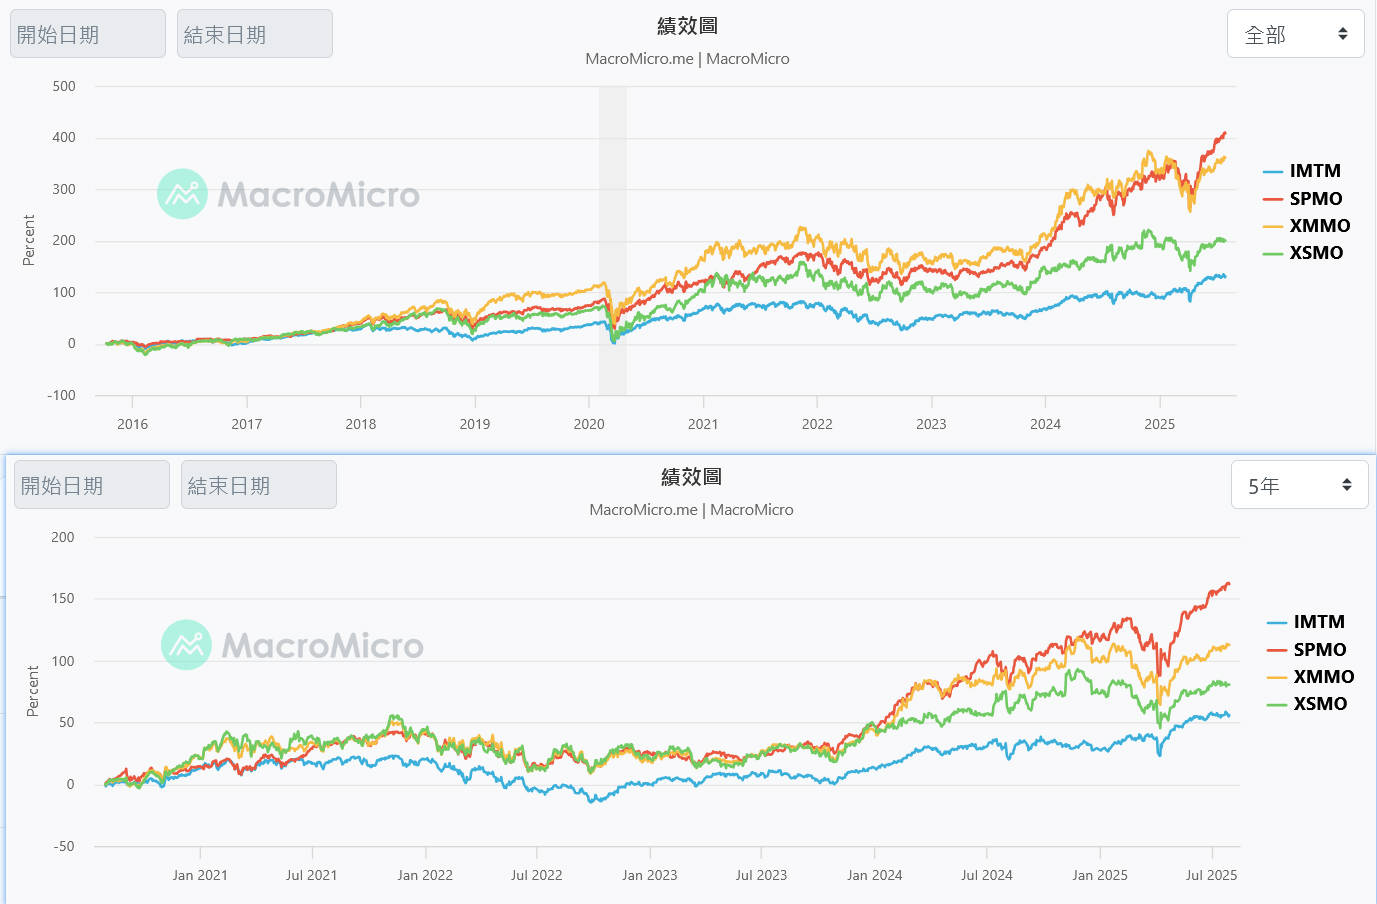
使用 MacroMicro 的 ETF 篩選器,可查看動能因子 ETF 的表現、手續費及因子標籤。
過去五年,大型股動能因子 ETF SPMO 表現最佳,夏普率近 1 ,年化報酬 21.5 % ,比 SPY 高 6 % 。
考慮到中間曾經有一個以年計的熊市,這回報可以算是相當亮麗。
如果你想把動能想法變成可測試規則,可以看:lo2cin4bt 完整回測流程教學
◉ 來市場目標只是要賺錢
對有正職的投資者,無需費心選股。
- 愛擇時的,可在 ETF 上擇時。
- 嫌回報低的,可在可接受範圍內加槓桿,配合止損,放大收益。
別在錯誤方向上浪費精力。
◉ 常見問題
Q1 動能交易法是否等於追高?
算是較系統的追高方法。
新手追高通常是看到價格上升就衝入場,缺乏規則和風險控制。
動能交易法則需要先定義排名方式、持有週期、再平衡規則和退出條件。
Q2 動能策略適合新手嗎?
適合用來理解交易策略的獲利核心。
因為它的邏輯比複雜指標更直觀,容易理解「為什麼可能賺錢」。
但新手仍然需要先做回測,不能只憑直覺買入強勢資產。
Q3 動能策略最大風險是什麼?
最大風險是趨勢突然反轉。
當市場由強勢轉弱,原本排名最高的資產可能快速下跌。
所以動能策略必須有風險控制、分散持倉和明確退出條件。
Q4 不想選股也可以交易動能嗎?
可以。
市面上已經有一些 Smart Beta ETF,以追蹤動能因子為目標,例如 SPMO。
留意這不是投資建議。
Q5 動能交易和均值回歸有什麼不同?
動能交易假設強勢會延續。
均值回歸則假設價格偏離後會回到平均。
兩者是不同市場假設,不能混在一起使用,必須分開定義和測試。